
 من مسؤل
اتجاهات الاستدامة الناشئة في دول مجلس التعاون الخليجي عام 2027: من التعهدات إلى الإثباتات | تم التحديث في أكتوبر 2026
يُظهر تقرير "اتجاهات الاستدامة الناشئة في دول مجلس التعاون الخليجي لعام 2027" كيف تنتقل ممارسات الاستدامة لدى الشركات الخليجية من مرحلة التعهدات إلى مرحلة تقديم الأدلة الملموسة.
أبرز النقاط
- تنتقل جهود الاستدامة في دول مجلس التعاون الخليجي من مرحلة التعهدات إلى مرحلة الإثبات؛ ففي عام 2027، سيتم تقييم الشركات بناءً على بيانات قابلة للتحقق، وخطط انتقالية ممولة، وقدرة على الصمود، وليس استناداً إلى الأهداف وحدها.
- أصبح الإفصاح بمثابة امتثال، ولكن بشكل غير متساوٍ. يتناقض قانون المناخ الاتحادي في الإمارات العربية المتحدة، إلى جانب القواعد الإلزامية للشركات المدرجة في قطر والكويت والبحرين وعُمان، مع الإبلاغ الطوعي للشركات المدرجة في المملكة العربية السعودية.
- ترتبط خطط التحول الموثوقة في دول مجلس التعاون الخليجي ارتباطاً صريحاً بالرؤى الوطنية، وخلق القيمة المحلية، وتخصيص رأس المال، مع الإقرار بوضوح وشفافية بالدور المستمر للهيدروكربونات.
- أصبحت عمليات شراء الطاقة، والعناية الواجبة في سلاسل التوريد، وحوكمة الذكاء الاصطناعي قراراتٍ تتعلق في آنٍ واحدٍ بالاستدامة والمرونة والامتثال.
- يُضيف التوسع في استخدام الذكاء الاصطناعي في منطقة الخليج طلباً جديداً كبيراً على الطاقة والمياه. ويمكن للتبريد السائل ومعالجة مياه الصرف الصحي والطاقة الشمسية مع التخزين أن تُخفف من هذا الضغط، ولكنها لا تُزيله تماماً.
- بدأت مسألة التكيف تجد طريقها إلى الميزانية العمومية، إذ أدى تبني المعيار الدولي للتقارير المالية (IFRS S2)، وتدقيق المقرضين، وارتفاع درجات الحرارة إلى تحويل مخاطر المناخ المادية إلى قضية مالية.
لا تملك الوقت لقراءة المقال بالكامل؟ لا تقلق، جرب هذا بدلاً من ذلك
احرص على الاطلاع على هذه المعلومات الإيضاحية التي تلخص النقاط الرئيسية:
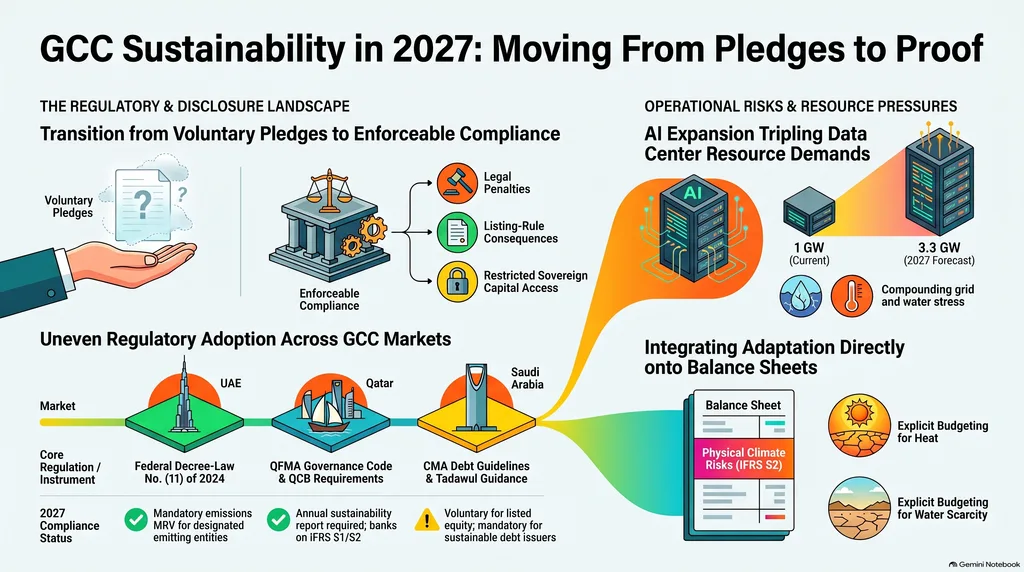
أو استمع إلى هذا الاستعراض الصوتي القصير الذي يقدم ملخصًا سريعًا للأفكار الرئيسية:
Alternatively you can watch this short explainer video on YouTube that provides an overview of key topics of the post:
مقدمة
لمدة معظم العقد الماضي، تم تقييم الاستدامة لدى الشركات في منطقة الخليج من خلال ما قاله كل من الشركات. وكانت التزامات الصفر الصافي، والتقارير الساطعة، وإعلانات المؤتمرات هي العملة المستخدمة. هذه الحقبة تنتهي. بحلول أواخر عام 2026، تغير السؤال الذي تطرحه لوائح الأسئلة في الرياض وأبو ظبي ودوحة ومسقط من “ما هو هدفكم؟” إلى “هل تستطيعون إثباته؟”.”
أدى العديد من التطورات في عامي 2025 و2026 إلى هذا التحول. قانون المناخ الاتحادي في دولة الإمارات العربية المتحدة, قرار مجلس الوزراء رقم (11) لسنة 2024 بشأن خفض آثار تغير المناخ، الذي دخل حيز التنفيذ في 30 مايو 2025، ومرت فترة التعديل سنة واحدة بالنسبة للكيانات المتأثرة حتى 30 مايو 2026. وتتمتع الكويت والبحرين وقطر الآن بمسؤوليات ملزمة للإفصاح عن الاستدامة بالنسبة لبعض أسواقها المضمونة. وقد حددت عمان مسارًا محددًا للقيام بذلك. المعايير الدولية للإبلاغ المالي S1 و S2. تعتمد المملكة العربية السعودية، أكبر اقتصاد في المنطقة، على التوجيه الطوعي للشركات المدرجة في البورصة، لكن سوق الديون المستدامة لديها يتضمن الآن التزامات إبلاغ ملزمة.
في الوقت نفسه، أصبح السياق المتعلق بالاستدامة أكثر صعوبة. عرقل النزاع الإقليمي في أوائل عام 2026 حركة الشحن عبر مضيق هرمز، كما أنه، وفقًا للتقارير التي أوردها ORF Middle East، عرقل عمليات مراكز البيانات في الإمارات العربية المتحدة والبحرين. وفي غضون ذلك، تساهم عملية بناء البنية التحتية للذكاء الاصطناعي في الخليج في زيادة عبء كبير على الشبكات وأنظمة تحلية المياه التي كانت بالفعل تحت ضغط الصيف.
والنتيجة هي جدول أعمال أكثر تحدياً وأكثر إثارة للاهتمام لعام 2027. أصبحت الاستدامة في دول مجلس التعاون الخليجي أقل تمثيلا في مجال الاتصالات وأصبح لها دور أقوى في مجال العمليات. والآن تقع هذه المسألة في تقاطع أربعة أمور تهتم بها الإدارات بالفعل: الامتثال للوائح التنظيمية، وأمن الطاقة والمياه، واستمرارية سلاسل التوريد، والوصول إلى رأس المال السيادي والدولي.
يحدد هذا المقال ستة اتجاهات مستدامة ناشئة في دول مجلس التعاون الخليجي في عام 2027، والتي نتوقع أن تؤثر على الاستدامة المؤسسية في المنطقة، وما تعنيه هذه الاتجاهات في الممارسة العملية:
- أصبح الكشف عن البيانات يشكل التزاماً، لكن على نحو غير متساو في الأسواق الستة.
- تُربط خطط التحول بالرؤى الوطنية ورأس المال الوطني.
- يتم إدارة أمن الطاقة والانتقال إلى الطاقة كأحد الأهداف الرئيسية.
- المرونة والسياسة الجيوسياسية تُعيد تشكيل استدامة سلاسل التوريد.
- الذكاء الاصطناعي هو في الوقت نفسه أداة الاستدامة الأكثر فائدة، ومصدر جديد للضغط على السلطة والمياه.
- التكيف وأمن المياه والطاقة يضافان إلى جدول الموازنة.
ملاحظة بشأن الطريقة. عندما يستند الادعاء إلى لائحة أو مجموعة بيانات مُنشورة، نذكر المصدر. وعندما نقوم بتفسير أو التنبؤ، نقول ذلك. العديد من الادعاءات التي ترد على نطاق واسع بشأن قواعد الإبلاغ الخاصة بالمنطقة العربية الكبرى لا تتوافق مع الأدوات الأساسية، ونوضح ذلك بشكل صريح. تتغير اللوائح في هذه المنطقة بسرعة، لذا ينبغي على القراء التأكد من أي التزام بموجب النص الحالي قبل اتخاذ أي إجراء بناءً عليه.
الاتجاه 1: يصبح الكشف عن البيانات متماشياً مع المعايير، لكن ليس بطريقة متساوية في كل مكان
أبرز التغييرات في الاستدامة في دول مجلس التعاون الخليجي هي التغييرات التنظيمية. تُخفّف التقارير الطوعية بشأن الاستدامة ESG من هذه التحديات، لكن الاستعارة الشائعة التي تقول “إن دول مجلس التعاون الخليجي تتحول إلى تقديم التقارير الإلزامية إلى مجلس الاستقرار والمساءلة” تُخفي اختلافات كبيرة بين الأسواق. الآن أصبح معالجة هذه الاختلافات أمرًا يتطلب الامتثال، وليس مجرد موضوع أكاديمي.
الإمارات العربية المتحدة: رسوم انبعاثات اتحادية للكيانات، بالإضافة إلى إبلاغ الشركات المدرجة في البورصة
أطلقت دولة الإمارات اختبارًا صارمًا لتطبيق المعايير في المنطقة. البوابة الرسمية للتشريع تُدرج القائمة بموجب المرسوم التشريعي الاتحادي رقم (11) لعام 2024 الصادر في 28 أغسطس 2024 وتصبح سارية المفعول اعتبارا من 30 مايو 2025. والمكاتب القانونية والمستشارون، بما في ذلك BSA القانون, يصفها بأنها تفرض التزامات ملزمة على الكيانات العامة والخاصة التي تولد انبعاثات غازات الدفيئة من أنشطتها، بما في ذلك الكيانات في المناطق الحرة. وتتمثل الواجبات الأساسية في قياس الانبعاثات، وإدارة قائمة الجرد، والإبلاغ عنها من خلال نظام الرصد والإبلاغ والتحقق الوطني (MRV) الذي تديره وزارة تغير المناخ والبيئة، ووضع خطط للحد منها.
ينبغي إيلاء اهتمام لسببين. أولهما أن المترجمين التحريريين لا يتفقون تمامًا على نطاق القانون. ويصف العديد منهم القانون بأنه ينطبق على جميع الجهات المصدِّرة للغازات، بغض النظر عن حجمها. استعراض مرجعي من لبيب, وتوضح المادة 6 من القانون، التي تستند إلى نص القانون، أن واجب القياس والإبلاغ يقع على عاتق المصادر التي تحددها الوزارة والسلطات المختصة. يجب على الشركات التأكد من وضعها كجهة معتمدة بدلاً من الاعتماد على الملخصات. ثانياً، أشارت منظمة BSA Law في أبريل 2026 إلى أن نظام MRV نفسه لا يزال قيد التطوير وأن السلطات تظهر بعض المرونة. إن الموعد النهائي للتقيّد بالقانون حقيقي؛ لا يزال التفاصيل التشغيلية في مرحلة التجهيز.
في حالة الشركات المدرجة في البورصة، غالبًا ما يتم المبالغة في تصوير الصورة. يجب على الشركات العامة المساهمة في بورصتي ADX وDFM الكشف عن معلومات الاستدامة، وقد فعلت ذلك منذ عدة سنوات. وفقًا لمراجعة لابيب، فإن هذه الكشفية تُدرج ضمن التقرير السنوي المتكامل في إطار إطار إدارة السوق المالية الاتحادية، بينما تصف كلاً من البورصتان في أدلتهما الاستدامة بأنها إعلانية طوعية. وتوضح نفس المراجعة أن الهيئة الاتحادية لسوق رأس المال تعمل بصفتها الهيئة التنظيمية منذ 1 يناير 2026.
تشير إحدى الادعاءات التي تتردد في عام 2026 إلى أن الشركات المدرجة في دولة الإمارات العربية المتحدة يجب أن تتوافق مع المعايير الدولية للإبلاغ المالي S1 وS2 اعتبارًا من السنة المالية 2026. ولم نتمكن من العثور على أي وثيقة أساسية تدعم هذا الادعاء. استعراض KPMG لاعتماد مجلس الإدارة الاستراتيجي في دولة الإمارات العربية المتحدة يشرح أن الكيانات المدرجة في البورصة الرائدة تعتمد هذه المعايير طواعيةً. وينبغي التعامل مع هذا على أنه توجه في السوق، وليس شرطًا قانونيًا ساريًا.
السعودية: تطوعي للأسهم المدرجة في البورصة، ملزم للديون المستدامة
تظل المملكة العربية السعودية خيارًا اختياريًا لتقديم التقارير المستدامة للشركات المدرجة في البورصة. تشجع مبادئ إبلاغ الاستدامة لعام 2021 الصادرة عن بورصة السعودية على الإبلاغ، لكنها لا تتضمن أي تعليق يتعلق بالالتزام. ومع ذلك، فإن معدل اعتمادها آخذ في الازدياد: وفقًا لبيان صادر عن هيئة سوق المال، أفادت به زوييا, تم إصدار 94 شركة من الشركات المدرجة تقارير استدامة في عام 2024، مقارنةً بـ 81 شركة في عام 2023.
تتمثل المشكلة في أسواق الديون. تفرض مبادئ منظمة الخدمات المالية (CMA) بشأن أدوات الديون الخضراء والاجتماعية والاستدامة والملحقة بالاستدامة التزامات إفصاح على الجهات الناقلة. بالنسبة للشركات التي تخطط لتمويل مشاريع التحول من خلال السُكوك أو السندات، فإن هذا النظام بالفعل يشكل نظامًا للامتثال عمليًا.
الادعاء المتكرر على نطاق واسع بأن الشركات المدرجة في TASI 30 يجب أن تقدم تقاريرها بموجب المعايير الدولية للإبلاغ المالي (IFRS) S1 وS2 اعتبارا من عام 2026، لا يدعم أي وثيقة نجدها. سكيرتيكو وبحسب مراجعة لابيب، لا توجد لدى السعودية أي موعد نهائي مؤكد لتقديم التقارير إلى الهيئة العامة للاستثمار. من الممكن أن يكون عام 2027 أو 2028 هو الموعد النهائي المحدد لتقديم التقارير، لكن هذا مجرد توقع وليس حقيقة واقعة.
قطر والكويت والبحرين وعمان: أسواق أصغر، قواعد أكثر صرامة
تطورت الأسواق الصغيرة في دول مجلس التعاون الخليجي بوتيرة أسرع من السعودية في عدة أمور. ويرد في الجدول ملخصاً للموقف حسبما أفاد به تقرير لبيب (تمّت المراجعة الأخيرة في 22 سبتمبر 2026)، الذي يستند إلى الأدوات الأساسية. ويجب على القراء التحقق من كل خط على أساس النص الحالي الصادر من الجهة التنظيمية.
الجدول 1: اتجاهات الاستدامة الناشئة في دول مجلس التعاون الخليجي في عام 2027 – التغييرات التنظيمية في أسواق دول مجلس التعاون الخليجي
| السوق | الأداة (كما وردت الإشارة إليها) | من الذي يتم تغطيته | الوضع لعام 2027 |
|---|---|---|---|
| الامارات العربية المتحدة | المرسوم التشريعي الاتحادي رقم (11) لعام 2024؛ إطار إدارة هيئة تنظيم الأوراق المالية | الجهات المعتمدة لإصدار الشهادات، بما في ذلك المناطق الحرة؛ الشركات الاستثمارية العامة المدرجة في البورصة | تنفيذ نظام مراقبة انبعاثات غازات الدفيئة؛ الإفصاح عن الاستدامة الموضح في التقرير المتكامل |
| المملكة العربية السعودية | إرشادات البورصة السعودية بشأن إعداد التقارير المتعلقة بالمسائل البيئية والاجتماعية والمسؤولية الإجتماعية (2021)؛ إرشادات الهيئة العامة للرقابة المالية بشأن الدين المستدام (2025) | الجهات الناشرة المدرجة (اختياري)؛ الجهات الناشرة للديون المرتبطة بالاستدامة (إلزامي) | لم يتم العثور على أي تفويض من مجلس الإدارة المؤرخ. |
| لقطر | مدونة إدارة QFMA، قرار مجلس الإدارة رقم (5) لعام 2025؛ متطلبات البنك المركزي العراقي | شركات السوق الرئيسية؛ البنوك وشركات التأمين | التقرير السنوي عن الاستدامة مطلوب؛ الكيانات الخاضعة للرقابة من قبل مجلس إدارة السوق المالية الكويتية اعتباراً من 1 يناير 2026 |
| الكويت | المرسوم الصادر عن هيئة الرقابة المالية رقم (04) لسنة 2025 | شركات السوق الأول | إلزامية اعتبارًا من السنة المالية 2025، سيتم الإعلان عنها بنهاية الربع الثاني. |
| البحرين | قواعد إدراج البورصة البحرينية، القاعدة 5.22؛ دليل البورصة البحرينية، وحدة الاستدامة البيئية | جهات إصدار البطاقات الرئيسية؛ البنوك وشركات التأمين وشركات الاستثمار | تقرير ESG في غضون ستة أشهر من نهاية العام؛ 31 مؤشراً رئيسياً مرسوماً من السنة المالية 2024 |
| عُمان | إرشادات إفصاح MSX ESG؛ قرار الهيئة الاتحادية للرقابة المالية E/7/2026 | الشركات المدرجة في قائمة SAOG | 30 مقياساً إلزامية اعتباراً من عام 2025؛ سيتم تطبيق المعيارين IFRS S1 وS2 تدريجياً اعتباراً من 1 يناير 2029 |
في جميع الأسواق الستة، يشترك في النقاط المحددة المتمثلة في مجموعة موحدة من 29 مقياساً للكشف عن الاستدامة لدى لجنة البورصات في دول مجلس التعاون الخليجي. وهي إيجابية طوعية، لكنها توفر أساساً عملياً للمجموعات التي تقدم تقاريرها في عدة ولايات قضائية.
ماذا يعني هذا بالنسبة لعام 2027
ثلاثة استنتاجات تبرز.
الأول هو أن تؤدي جودة البيانات الآن إلى عواقب قانونية ومالية. بموجب قانون دولة الإمارات العربية المتحدة، تُنقل بيانات الانبعاثات إلى نظام حكومي ويمكن أن تؤدي إلى فرض عقوبات إدارية. في قطر والكويت، يعد عدم الإبلاغ عن الانبعاثات مخالفة لقواعد السجل. وهذا يغير من ملكية البيانات. لا يمكن لفرق الاستدامة أن تواصل إدارة قوائم جرد الانبعاثات كأشياء جانبية؛ إذ يجب إشراك فرق التمويل والعمليات ومراجعة الحسابات الداخلية، تمامًا كما هو الحال في الإبلاغ المالي.
والثاني هو أن لا يعادل الإبلاغ الجماعي الامتثال المحلي. لا ينبغي للشركات المتعددة الجنسيات التي تقدم تقاريرها بموجب نظام الشفافية والمساءلة في قطاع الاستثمار في الاستدامة في الاتحاد الأوروبي أو نظام المساءلة في قطاع الاستثمار في الاستدامة في المملكة المتحدة افتراض أن إفصاحاتها المتعلقة بالمجموعة يفي بالتزامات دولة الإمارات العربية المتحدة المحلية. زيفيرو ولاحظت أن قانون دولة الإمارات العربية المتحدة هو شرط إضافي وموازي على مستوى الكيان.
الثالث، وهذا هو تحليلنا وليس حقيقة راسخة، هو أن تصبح اللغة الإنجليزية لغة مرجعية في المنطقة حتى عندما لا تكون إلزامية بعد.. لقد تبنت هيئة الرقابة على المصارف في قطر والهيئة الاتحادية للإشراف على الأسواق المالية في عمان هذه المعايير بالفعل. وتزداد طلبات المستثمرين وصناديق الاستثمار الدولية والمقرضين الدوليين على معلومات المناخ وفقاً للمعيار الدولي للإبلاغ المالي S2. وبالنسبة لمعظم الشركات الكبرى في دول مجلس التعاون الخليجي، من المرجح أن يكون بناء أنظمة للإبلاغ وفقاً للمعيار الدولي للإبلاغ المالي S2 في عام 2027 أرخص من تحديثها بمجرد وصول التوجيهات.
الاتجاه 2: يتم ربط خطط التحول بالرؤى الوطنية ورأس المال الوطني
في أوروبا، تُحدد خطط التحول المؤسسي عادةً وفقًا لتوقعات المستثمرين وعلم المناخ. في دول مجلس التعاون الخليجي، تُحدد بشكل متزايد وفقًا للدولة. هذه ليست اختلافًا تجميليًا. إنها تحدد كيف يبدو خطة موثوقة، ومن سيقرأها وما الذي سيتم تحقيقه من خلالها.
تحدد الأهداف الوطنية الإطار الخارجي. ووفقًا ORF الشرق الأوسط, وتتمتع دولة الإمارات وعمان بأهداف صافي صفر للانبعاثات بحلول عام 2050، بينما حددت السعودية والكويت والبحرين عام 2060. ولا تتوفر لدى قطر أي هدف صافي صفر للانبعاثات؛ بل يلتزم التزامها الوطني بتخفيض الانبعاثات بنسبة 25% بحلول عام 2030 مقارنةً بالوضع المعتاد، على النحو الموجز في التقرير. منتدى الخليج الدولي. وتلي هذه البرامج الاقتصادية طويلة الأمد: رؤية السعودية 2030، و"نحن دولة الإمارات 2031"، ورؤية قطر الوطنية 2030، ورؤية عُمان 2040، ورؤية الكويت 2035، ورؤية البحرين الاقتصادية 2030.
ما تغير هو الطريقة التي يتوقع أن تتفاعل بها الشركات بشكل مباشر مع هذه الأطر.
لماذا يكتسب التوافق مع الدولة أهمية أكبر مقارنةً بالمنطقة الأخرى
ثلاثة سمات هيكلية تفسر نموذج دولة مجلس التعاون الخليجي.
غالباً ما تكون الدولة هي أكبر عميل وأصحاب العقارات والمستفيدين من الخدمات الأساسية والمستثمرين في نفس الوقت. وتعتبر صناديق الثروة السيادية والكيانات المرتبطة بالحكومات بمثابة محاور لعدد كبير من المشاريع الكبرى في المنطقة في مجالات الطاقة المتجددة والهيدروجين والتحول الكربوني الصناعي والبنية التحتية الرقمية. توقعات التحول في قطاع الطاقة في دول مجلس التعاون الخليجي يشير إلى أن النظم القانونية المرنة والتخطيط المركزي والتعاون الوثيق بين القطاعين العام والخاص هي الأسباب التي تجعل المنطقة قادرة على استثمار رؤوس الأموال بسرعة.
تتجاوز الأولويات الوطنية نطاق الكربون. وتتضافر إيجاد القيمة المحلية وإضفاء الطابع الوطني على القوى العاملة وتوطين الصناعة مع انبعاثات الكربون في الاستراتيجيات الوطنية. وتدفع المنظمات إلى إدراج هذه الجوانب في التقارير. ووفقًا لمراجعة لابيب، يتطلب قانون الحوكمة في قطر لعام 2025 الكشف عن الجوانب المتعلقة بالبيئة والمسؤولية الاجتماعية للشركات، مع ذكر "الاستيعاب القطرية" إلى جانب انبعاثات الكربون والطاقة والمياه والنفايات.
تمول إيرادات الطاقة تنويع القطاع نفسه. ويشير أندو شيرمان إلى أن الحفاظ على إيرادات النفط والغاز يتيح تنويع القطاع، مما يدفع بدوره الشركات الوطنية للنفط إلى توريد مركبات كربونية أقل تكلفة وأقل تلوثاً. وتقدر نفس التحليلات أن تنمية مصادر الطاقة المتجددة في السعودية قد تقلل من استهلاك النفط المحلي بنحو مليون برميل إضافية يومياً بحلول عام 2030، مما يتيح هذه البراميل للتصدير.
ما شكل خطة انتقال جيدة للمنطقة العربية الكبرى في عام 2027
رأينا، استنادًا إلى مسار التنظيم وسلوك المستثمرين السياديين، هو أن خطة انتقالية جديرة بالثقة لشركة في مجلس التعاون الخليجي في عام 2027 يجب أن تنجز أربع أمور لا تنجزها خارطة طريق عامة للحد من الانبعاثات.
- عرض الرابط الموجه إلى الأولويات الوطنية بشكل صريح. اسم الأهداف والبرامج الوطنية التي تدعم الخطة، سواء كانت طاقة متجددة أو محليّة أو استراتيجية قطاعية أو أهداف تتعلق بالقوى العاملة.
- ربط الأهداف مع تخصيص رأس المال. يطلب معيار المعاملات الدولية للشركات S2 معلومات عن خطط الانتقال، ونشر مجلس الإدارة المعني بالمسائل المالية الدولية (ISSB) هذه المعلومات. إرشادات بشأن إفصاحات خطة الانتقال في يونيو 2025. سيطلب المستثمرون استثمارات رأسمالية، وليس مجرد التزامات.
- كون صادقًا بشأن قاعدة الهيدروكربونات. بالنسبة للشركات العاملة في قطاع الطاقة والبتروكيماويات، لن يُصدق أي خطة تتجاهل الدور المستمر للنفط والغاز. أما تلك التي تُظهر كيف تقل انبعاثات الإنتاج في الوقت الذي يتغير فيه تشكيل المنتجات، فإنها أكثر قابلية للتبرير.
- التكيف مع التغير في أولويات الدولة. تتعرض الخطط التي يتم وضعها حول برنامج رئيسي واحد للخطر إذا تم تغيير حجمه أو تأجيله. ينبغي أن يشمل تحليل السيناريوهات تحولات في أولويات الاستثمار الوطنية، وليس فقط أسعار الكربون.
الفرصة والفرصة
هذه الفرصة حقيقية. الشركات التي تتمكن من إثبات قيمتها المحلية الملموسة وخط سير التحول القابل للتحقق منه هي الأفضل في الاستفادة من المشتريات الحكومية والاستثمار المشترك مع الدولة والتمويل المستدام. المشكلة تكمن في التدقيق. عندما تصبح مصداقية التحول شرطاً للحصول على رأس المال، تصبح البيانات الضعيفة والمطالبات المبالغ فيها مخاطر تجارية، وليست مجرد مخاطر تتعلق بالسمعة. ونحن نتوقع أن تحدد هذه التوترات، بين قوة التوجه نحو التوافق مع الدولة والضغط الناجم عن الكشف الموثوق، الفجوة النوعية بين القادة والمنتهكين في عام 2027.
الاتجاه الثالث: أمن الطاقة والانتقال إلى الطاقة أصبحا جزءاً من جدول أعمال واحد
في خارج الخليج، غالبًا ما يتم مناقشة أمن الطاقة وإزالة الكربون كأولويات متنافسة. في دول مجلس التعاون الخليجي، يتم إدارة هذه القضايا بشكل متزايد معًا. يصور التقرير الاستراتيجي لشركة أند أون شيرمان لعام 2026 هذه الظاهرة بأنها “الأمن والتحول”: إذ تهدف المنطقة إلى أن تظل مصدرًا موثوقًا للكهرباء التقليدية مع بناء دور مماثل في الأنظمة الكهربائية التي تتبعها.
ما الذي يحدث
تشير الأدلة إلى عدة تحركات متوازية بدلاً من تحرك واحد.
وفقًا لشركة A&O Shearman، تقوم الشركات الوطنية للنفط بتقليص كثافة انبعاثاتها في إنتاجها بينما تتوسع في مجال إنتاج الغاز الطبيعي المسال والمنتجات البتروكيميائية ذات انبعاثات منخفضة الكربون واحتجاز الكربون. ويتم التخطيط لاحتجاز الكربون على نطاق صناعي: AGBI وذكرت التقارير أن مدينة الجبيل الصناعية في السعودية تهدف إلى استيعاب حوالي 44 مليون طن من ثاني أكسيد الكربون سنوياً بحلول عام 2035، وأن قطر تدير مشروعاً كبيراً في رأس لفان.
تزداد قدرات الطاقة المتجددة وتخزينها بوتيرة متسارعة، لكن بطريقة غير متساوية. ووفقًا لتقرير ORF Middle East، الذي نقلته العربية نيوز، فإن الطاقة النظيفة تمثل 32.4% من القدرة الإنتاجية المكتملة في دولة الإمارات العربية المتحدة اعتبارًا من سبتمبر 2026. ويختلف هذا الرقم عن السعودية، حيث تقدر المنظمة أن إمدادات الطاقة المتجددة تبلغ حوالي 4% من إجمالي الطاقة، مقابل هدف توليد الكهرباء البالغ 50% لعام 2030. ويأتي هذا الرقم السعودي من مصدر ثانوي ويجب التحقق منه مقابل بيانات رسمية قبل الاعتماد عليه. وبالعكس، أظهرت تحليلات ORF Middle East السابقة أن القدرة الإنتاجية المكتملة للطاقة المتجددة في الكويت والبحرين بلغت 114 ميجاواط فقط في عام 2024، و69 ميجاواط على التوالي.
كما يتوسع قاعدة الموارد. ويصف أندو شيرمان تحولًا “من البراميل إلى المعادن”: الاستثمار الخارجي في المناجم، والتعدين المحلي في السعودية وعمان، والمصافي والمحارق الجديدة، ومشاريع الصلب الخضراء أو الزرقاء، والإنتاج المبكر للمكونات الشمسية والريحية.
لماذا يهم الأمر للشركات
بالنسبة لمعظم شركات دول مجلس التعاون الخليجي، فإن التأثير العملي هو أن أصبح شراء الطاقة قراراً متعلقاً بالاستدامة وقراراً يتعلق بالمرونة في نفس الوقت.
يقلل اتفاق شراء الطاقة المتجددة من انبعاثات نطاق ثاني أكسيد الكربون، لكن في دول مجلس التعاون الخليجي يضمن أيضاً الحماية من أي تغييرات مستقبلية في الرسوم الجمركية ويضمن إمدادات الطاقة للعمليات الكثيفة الاستهلاك للطاقة. وتكتسب الطاقة الشمسية المحمية مع تخزين البطارية جاذبية متزايدة بالنسبة للمستويات الكبيرة من الاستهلاك. دليل ممارسة المحامين توضح ملاحظات المحامين في King & Spalding أن مشغلي مراكز البيانات الكبيرة أصبحوا عملاء رئيسيين لتطبيقات الطاقة الشمسية الكهروضوئية والتخزين الكهروضوئي بالبطاريات في جميع أنحاء الشرق الأوسط.
تضيف أسواق التصدير دافعًا ثانًٍا. ويلاحظ A&O Shearman أن اللوائح الدولية، بما في ذلك الرسوم الحدودية الأوروبية وحوافز الاستهلاك في اليابان وكوريا، غالبًا ما تدفع إلى وضع مشروع منخفض الكربون في المنطقة في سياق الأعمال التجارية. وقد دخل آلية تعديل الحدود الكربونية التابعة للاتحاد الأوروبي مرحلة نهائية في عام 2026. بالنسبة للمصدرين من دول مجلس التعاون الخليجي في قطاعات الألمنيوم والصلب والأسمدة والهيدروجين، أصبحت كثافة الكربون على مستوى المنتج متغيرًا تجاريًا، وليس مجرد مقياس إبلاغي.
التحديات
الخلافات حقيقية ولا ينبغي تجاهلها.
- يزداد الطلب المحلي باستمرار. زيادة عدد السكان، والتصنيع، والتبريد، والآن مراكز البيانات، كلها عوامل تؤدي إلى زيادة الطلب على الكهرباء. وتضيف مصادر الطاقة المتجددة الجديدة غالبًا ماً إلى الإمدادات بدلاً من استبدال توليد الطاقة الحالي باستخدام الغاز أو النفط.
- القدرة الحافلة بالشركات لا تزال تعتمد بشكل كبير على الوقود الأحفوري. تدّعي ORF Middle East أن مصادر الطاقة المتجددة غير المتواصلة وحدها لا يمكنها تلبية احتياجات مراكز البيانات على مدار الساعة دون وجود تخزين أو طاقة أساسية حرارية، وأن الوقود الأحفوري سيستمر في توفير الأساس الاستقرار للشبكة في الأمد القريب.
- يحتمل أن يكون لعملية استخلاص الكربون مخاطر في مرحلة التسليم. تعتمد أهداف كبيرة متعلقة بتخزين ثاني أكسيد الكربون على قدرة التخزين والتكلفة ودعم السياسات. كما يرى مقال AGBI، قد لا يكون الاستخلاص دون تطبيق رسوم على الكربون كافياً لتحقيق الأهداف الوطنية للتحول إلى صفر صافي انبعاثات ثاني أكسيد الكربون.
- إشارات التسعير ضعيفة. تُخفّف الدعم الممنوح للقطاع المحلي للطاقة من جدوى الكفاءة. لقد قامت عدة دول في دول مجلس التعاون الخليجي بإصلاح أسعار الطاقة من قبل، لكن أي إصلاح آخر سيكون حساساً من الناحية السياسية.
ما الذي يمكن توقعه في عام 2027
نتوقع أن يمثل عام 2027 مزيدًا من عمليات الشراء المستدامة للشركات، وزيادة في استخدام تخزين البطاريات بالاقتران مع الطاقة الشمسية، وزيادة الاهتمام بمساهمات المنتجات في انبعاثات الكربون لدى المصدرين. وتتوقع A&O Shearman ارتفاعًا في تكاليف الامتثال على المدى القصير، وتوسعًا في استثمارات الطاقة المتجددة تتجاوز حدود دولة الإمارات العربية المتحدة والمملكة العربية السعودية. والمسألة المفتوحة هي ما إذا كانت رسوم الكربون ستدخل حيز التنفيذ. توفر نظام مراقبة انبعاثات الكربون في دولة الإمارات العربية المتحدة ومنصة تداول الكربون في ADGM بعض البنية التحتية، لكننا لم نرَ أيًا من رسوم الكربون أو نظام تداول الكربون المعتمد في دول مجلس التعاون الخليجي. ينبغي التعامل مع أي تصريح يفيد بوجود هذه الرسوم على أنها مجرد تكهنات.
الاتجاه 4: تعيد المرونة والسياسة الجيوسياسية تشكيل استدامة سلاسل التوريد
على مدى سنوات، كانت الاستدامة في سلاسل التوريد في الخليج تعني شيئين: مدونات قواعد السلوك للموردين، وتقديرات نطاق النشاط الثالث (Scope 3) بالنسبة للشركات الأكثر تقدماً. وقد أضافت الأحداث التي وقعت في عام 2026 بعداً ثالثاً يتنافس الآن على نفس القدر من الاهتمام الإداري: وهو التعرض الجيوسياسي.
ما الذي تغير في عام 2026
بدأت النزاع الإقليمي الذي بدأ في أوائل عام 2026 في جعل الأفكار مجردة. تحليل ORF الشرق الأوسط لشهر أكتوبر 2026 مرونة مراكز البيانات في الخليج تشير إلى تقارير تفيد بأن الاضطرابات حول مضيق هرمز أثرت على سلسلة توريد لوحات الدوائر الإلكترونية وارتفعت تكاليفها بالنسبة للشركات التكنولوجية. كما تشير إلى تقارير عن انقطاعات في شبكات مراكز البيانات في الإمارات العربية المتحدة والبحرين في شهر مارس 2026، وعن ارتفاع حاد في محاولات الهجمات الإلكترونية.
تضاف هذه الأحداث إلى المخاطر الأطول أجلاً المتعلقة بالتركيز. ويلاحظ ORF Middle East أن الصين تمثل حوالي 60 إلى 70 في المائة من استخراج المعادن النادرة ونحو 90 في المائة من قدرة المعالجة، وأن معظم أحدث الرقائق ومعدات الليتوغرافيا تأتي من عدد قليل من الموردين. وبالنسبة إلى منطقة تبني بنية تحتية للذكاء الاصطناعي، والطاقة المتجددة، والصناعات الجديدة بوتيرة سريعة، فإن هذه الاعتمادية ليست بعيدة المنال.
تشير الأدلة العالمية إلى نفس الاتجاه. المؤتمر الاقتصادي العالمي الذي أقيم لأول مرة توقعات كبار مسؤولي الاستدامة, أظهرت الدراسة التي نشرت في سبتمبر 2026، وتستند إلى استطلاع رأي لـ 103 من قادة الاستدامة، أن الفصائل الجيوسياسية تشكل عائقا كبيرا أمام التحول. ومع ذلك، ما زال 63% من المستجيبين يتوقعون استمرار التقدم أو تعاظمه خلال الأشهر الـ 12 المقبلة.
كيف تستجيب حكومات دول مجلس التعاون الخليجي
تستجيب الحكومات بتوطين الصناعة ودبلوماسية. ويذكر ORF Middle East أن السعودية قد عززت الإنتاج المحلي لمكونات التبديل العالي الجهد ومعدات التبريد، وأن الإمارات قد أنشأت صندوقًا صناعيًا وطنيًا بقيمة مليار درهم لدعم تكنولوجيا التصنيع المحلية المتقدمة. وتهدف اتفاقيات الشراكة الاقتصادية الشاملة في الإمارات، والاتفاقات التجارية على مستوى دول مجلس التعاون الخليجي الجارية، إلى توسيع نطاق وصول الموردين.
بالنسبة للشركات، هذا يتيح فرصًا وفرصًا جديدة. تعترف سياسات التوطين بالشركات التي تستطيع تصنيع منتجاتها داخل البلد. كما يغير هذا التوجه موقع المخاطر المتعلقة بالانبعاثات واستخدام المياه والعمالة في سلسلة القيمة.
ماذا يعني هذا بالنسبة إلى فرق الاستدامة في الشركات
نحن نرى أن ممارسة الاستدامة والمساءلة في مجال الحفاظ على القدرة على الصمود سوف تتلاقى في عام 2027. إن إدارتهما كعمليتين منفصلتين يمثل ازدواجية في العمل ويغفل الارتباطات بينهما. فالشركة الموردة في موقع يواجه نقصًا في المياه وتعتمد على مسار شحن واحد ومعرضة لضوابط التصدير، تشكل مخاطرًا متعلقة بالاستدامة ومخاطر استمرارية العمل ومخاطر الامتثال في آن واحد.
في الواقع، يعني ذلك توسيع نطاق عملية تقييم الموردين التي تتبعها بالفعل العديد من الشركات في دول مجلس التعاون الخليجي لأغراض الاستدامة لتشمل:
- التركيز: الاعتمادية على مورد واحد وبلد واحد بالنسبة للمكونات الأساسية، لا سيما المعدات الكهربائية والأشباه الموصلات ومواد البطاريات.
- عرض المسار: الاعتماد على ممرات بحرية وموانئ ومسارات بحرية محددة، مع بدائل معتمدة.
- تعرض السياسة: ضوابط التصدير والرسوم الجمركية والجزاءات التي قد تعرقل إمدادات السلع أو تغير تكاليفها في وقت قصير.
- خطر المناخ الجوي: الحرارة واضطراب إمدادات المياه والفيضانات في مواقع الموردين الرئيسيين.
- انبعاثات وبيانات اجتماعية: المعلومات المتعلقة بنطاق الثالثة وحقوق الإنسان التي ستطلبها أنظمة الكشف والعملاء الدوليون بشكل متزايد.
التحديات والموازين
هذا الأمر أصعب مما يبدو. غالبًا ما تكون بيانات الموردين في المنطقة محدودة، والعديد من الموردين الأصغر لا يمتلكون أي قائمة بمخزون الانبعاثات على الإطلاق. يمكن أن ترفع اللوجستيات المحلية التكاليف على المدى القصير، كما قد تزيد الانبعاثات حيث تكون الإنتاج المحلي أكثر كثافة في الكربون من الواردات. كما أن المرونة تتطلب تكاليف مالية: الاحتفاظ بمخزون استراتيجي من السلع التي تتطلب مدة إنتاج طويلة مثل المحولات والمعدات الكهربائية، وهو ما يوصي به ORF Middle East على مستوى دول مجلس التعاون الخليجي، يستهلك رأس المال.
وستكون الشركات التي تتصرف بشكل جيد هي تلك التي تعتبر إنفاق الاستدامة استثماراً يتيح عائداً قابل للقياس، وتجنبًا للتعطيلات، بدلاً من مجرد تكلفة جانبية. وتشير دراسة المنتدى الاقتصادي العالمي إلى أن هذا هو المكان الذي يرى فيه العديد من قادة الاستدامة بالفعل أن الاستثمار في هذا المجال يوفر قيمة مضافة للشركة.
الاتجاه الخامس: الذكاء الاصطناعي هو في الوقت نفسه أفضل أداة لدى فريق الاستدامة ومصدر جديد للضغط
لا توضّح منطقة الخليج بشكل أوضح من أي منطقة أخرى مدى تعقيد الذكاء الاصطناعي من أجل الاستدامة. فالحكومات نفسها التي تعتبر الذكاء الاصطناعي ركيزة للتنويع الاقتصادي تبني مراكز بيانات في واحدة من أجمل البيئات في العالم، والتي تعاني من نقص المياه.
الدافع
من جانب الشركات، تعمل الذكاء الاصطناعي وأدوات البيانات الأفضل على جعل الاستدامة أكثر قابلية للتطبيق. وتتمثل المكاسب العملية في مجالات كانت منذ فترة طويلة تحديات رئيسية للشركات في دول مجلس التعاون الخليجي: جمع بيانات النشاط من العديد من المواقع، وتقييم انبعاثات النطاق 3 من سجلات المشتريات، ورسم خرائط لشبكات الموردين، وإدارة سيناريوهات المناخ وإعداد مسارات مراجعة جاهزة للاطمئنان. ووجدت دراسة WEF حول رؤية مديري الشؤون الإدارية أن قادة الاستدامة يرون أن الذكاء الاصطناعي يوفر قدرات تنفيذية جديدة، في حين يثيرون مع ذلك تنازلاً في الموارد.
هذا أمر مهم في دول مجلس التعاون الخليجي لأن متطلبات الإبلاغ آخذة في التزايد بوتيرة أسرع من نمو أفرقة الإبلاغ. في رأينا، ستجد الشركات التي تتبنى أساليب تجميع البيانات والضوابط في عام 2027 أن دورة الإمارات لإصدار شهادات المنشأ والإفصاح عن المعلومات وفقاً لنظام إدارة المعلومات الساتلية (ISSB) ستكون أقل تكلفة بكثير مقارنةً بالشركات التي تعتمد على تمارين إلكترونية سنوية. هذا هو حكم مستنير وليس استنتاج مقيَّم.
نقطة الضغط
تكمن التوترات في الجانب المتعلق بالبنية التحتية. شركة PwC الشرق الأوسط يُقدر عدد القدرات الإقليمية لمراكز البيانات بنحو ثلاثة أضعاف، من 1 جيجاواط في عام 2025 إلى 3.3 جيجاواط في غضون خمس سنوات. وتُظهر الإعلانات الفردية حجمًا أكبر. وتُظهر قناة ORF الشرق الأوسط أن موقع G42 في دولة الإمارات العربية المتحدة يبلغ 5 جيجاواط عند اكتمال البناء بحلول عام 2030، وهو ما يُقدر بنحو 11.4% من قدرة الشبكة الكهربائية المكتملة في دولة الإمارات العربية المتحدة، كما أن منصة HUMAIN في المملكة العربية السعودية تبلغ 1.9 جيجاواط بحلول عام 2030.
إن الفجوة بين هذه الأرقام في حد ذاتها مفيدة. يجاوز واحد من المواقع المذكورة في الإمارات العربية المتحدة التوقعات التي وضعها مكتب PwC للمنطقة بأكملها. تختلف التوقعات من حيث النطاق والمنهجية، ولا يتم تقديم القدرة المعلنة بالفعل. يجب على القراء التعامل مع جميع هذه الأرقام على أنها نطاقات إشارية، والتوقع بإجراء تنقيحات مع تقدم المشاريع من الإعلان إلى مرحلة البناء.
بغض النظر عن العدد النهائي، فإن الآثار المالية لذلك كبيرة:
- القوة. يُشير ORF Middle East إلى أن المرافق ذات الحجم المتوسط إلى الكبير للذكاء الاصطناعي يمكن أن تستهلك ما يصل إلى مليوني أسرة كهرباء، وذلك استنادًا إلى تحليل الوكالة الدولية للطاقة. وتؤدي الأحمال المستمرة طوال اليوم إلى تفضيل توليد الطاقة الكهربائية، والذي في دول مجلس التعاون الخليجي لا يزال يمثل إلى حد كبير الغاز.
- المياه. تُشير نفس الدراسة إلى تقديرات تفيد بأن هذه المنشآت يمكنها استخدام ما يصل إلى خمسة ملايين جالون من الماء يوميًا عند استخدام تبريد التبخر.
- فخ توليد الطاقة الكهربائية المشتركة. يُنتج جزء كبير من الطاقة في المنطقة والمياه المصفاة معًا. ويشرح ORF Middle East أن هذا التوافق يجعل من الصعب إدارة إمدادات المياه بشكل مستقل عن طلب الكهرباء، مما يؤدي إلى فائض في فصل الصيف ونقص محتمل في فصل الشتاء.
- الخطر المادي والكُبريطي. كما ذكرنا في الفقرة 4، فقد تأثرت مراكز البيانات في المنطقة بالفعل بانقطاعات ناجمة عن النزاعات.
أين تكمن الحلول
المتطلبات التقنية معروفة. ويذكر تقرير ORF Middle East أن تبريد السوائل ذاتية الدوران يمكن أن يقلل من استهلاك المياه المباشر بنسبة تصل إلى 98 في المائة، وأن مياه الصرف الصحي المعالجة توفر البديل الأكثر قابلية للتوسع لتوليد الماء الصالح للشرب للتدفئة. وتناقش جميع هذه الخيارات لتوفير الطاقة، مثل الطاقة الشمسية المحمية مع تخزين البطاريات، والربط مع الشبكة الكهربائية من خلال هيئة الربط الكهربائي لدول مجلس التعاون الخليجي، فضلاً عن اهتمام الإمارات العربية المتحدة بالبروتوكولات الخاصة بالمفاعلات الصغرية.
ماذا يعني ذلك بالنسبة للشركات
بالنسبة لمطوري ومشغلي مراكز البيانات، ستكون استراتيجية المياه والطاقة مسألة حاسمة في عام 2027. نتوقع أن تتضمن الموافقات، واتفاقيات الاستهلاك، والتقييمات الدقيقة للمستثمرين لاختبار تقنيات التبريد ومصادر المياه وشدة انبعاثات الكربون في إمدادات الطاقة.
لجميع الشركات الأخرى، أصبح لدى إدارة الذكاء الاصطناعي الآن بُعداً متعلقاً بالاستدامة. وهناك ثلاثة أسئلة تستحق الإجابة قبل توسيع نطاق استخدام الذكاء الاصطناعي: أين يتم تشغيل المعالجة الحاسوبية وما هو مزيج الطاقة المستخدمة؛ وكيف تظهر هذه الاستهلاك في حسابات النطاقين 2 و3؛ وإذا ما كانت متطلبات سيادة البيانات وأمنها تحد من اختيار المزود. نادراً ما يكون الجواب هو تجنب الذكاء الاصطناعي. بل عادةً ما يكون هو الاستخدام المتعمد له والتعامل معه بصدق.
الاتجاه السادس: التكيف وأمن المياه والطاقة يضافان إلى جدول الأرقام
تركزت استراتيجيات الاستدامة في منطقة الخليج تاريخياً على التخفيف من حدة الآثار: خفض الانبعاثات، وزيادة استخدام مصادر الطاقة المتجددة، وتحديد مواعيد الوصول إلى هدف الصفر الصافي للانبعاثات. وتعتبر التكيف والاستعداد للأصول والعمليات لمواجهة المناخ الذي بات وشيكاً، أمراً يقع ضمن مسؤولية الحكومة. ومع ذلك، بات من الصعب الحفاظ على هذا التمايز.
الحقيقة المادية
يُشير ORF Middle East إلى أن المنطقة تتسخّر بمعدل يبلغ حوالي ثلاثة أضعاف المتوسط العالمي، وذلك استنادًا إلى دراسات مُراجَعة من قبل الخبراء. وتُظهر الطلب على التبريد الصيفي بالفعل ضغطًا على الشبكات الكهربائية. وأظهرت الفيضانات التي شهدتها دولة الإمارات العربية المتحدة وعمان في أبريل 2024 أن أحداث هطول الأمطار النادرة لكنها شديدة الخطورة يمكن أن تعرقل العمليات في منطقة لم تكن بنيتها التحتية مصممة لتلك الظواهر. ولا يزال الموارد المائية نادرة بشكل هيكلي، مع الاعتماد الشديد على التحلية الكهرمائية.
تستثمر الحكومات بكثافة في الاستجابة. ويشير ORF الشرق الأوسط، في تقرير صدر في أغسطس 2026، إلى أن الوطني, يلاحظ ORF Middle East أن دول الخليج تستثمر مليارات الدولارات في مجال الأمن المائي، بشكل رئيسي من خلال إنشاء محطات تحلية جديدة، وذلك لدعم الأهداف التكنولوجية والصناعية. ويحذر ORF Middle East من أن توسيع نطاق محطات تحلية المياه دون تحقيق كفاءة متساوقة في جانب الطلب سيكون مكلفاً ومضرّاً بالبيئة، نظراً لارتفاع كلفته ونتائجه على النظم الإيكولوجية البحرية.
لماذا أصبحت قضية مؤسسية
ثلاث قوى تدفع إلى إدراج التكيف في السياسة العامة ضمن التخطيط المؤسسي.
الشفافية هي أحدها. تتطلب المعيار الدولي للإبلاغ المالي S2 من الشركات الكشف عن المخاطر الجوّية المادية الهامة وكيفية إدارة هذه المخاطر. مع انتشار التقارير المتوافقة مع معيار إدارة المخاطر في دول مجلس التعاون الخليجي، ستصبح عمليات تقييم المخاطر الجوية جزءًا قياسيًا من دورة الإبلاغ السنوية للشركات المدرجة في البورصة والبنوك.
الديون هي موضوع آخر. وتقوم المقرضون ومؤسسات التأمين بتضمين أسعار المخاطر المادية في الأصول طويلة الأمد. ووجدت دراسة WEF CSO Outlook أن التكيف أصبح من القضايا الأساسية في مجال القدرة على الصمود وتخصيص رأس المال، وأن الشركات التي تتولى بالفعل إدارة القدرة على الصمود بشكل استباقي تلاحظ أن تلك الاستثمارات تؤتي ثمارها بالفعل.
تعد عمليات التشغيل هي الثالثة. بالنسبة للشركات الكبيرة التي تستخدم الكثير من الطاقة والمياه، مثل المصانع ومراكز البيانات والضيافة والزراعة والعقارات، فإن الضغط الحراري والماء يؤثر بشكل مباشر على الإنتاجية والإنتاجية العمالية وعمر الأصول.
ما يبدو عليه النموذج الجيد
نوصي بأن تتعامل الشركات في دول مجلس التعاون الخليجي مع الطاقة والمياه كمسألة تخطيط واحدة بدلاً من كمسألتين. وفي الواقع، يتضمن ذلك عدة خطوات:
- تحديد مخاطر المناخ المادي على المستوى المادي للموقع، بما في ذلك الحرارة الشديدة والفيضانات المفاجئة والتعرض الساحلي.
- تأمين إمدادات المياه من خلال إعادة استخدام المياه، ومياه الصرف الصحي المعالجة، وإعادة التدوير في الموقع، بدلاً من الاعتماد فقط على إمدادات المياه المقطرة من البلديات.
- تطابق عملية شراء الطاقة المتجددة مع تخزينها لتقليل التعرض لضغط الشبكة الكهربائية خلال فترات الذروة الصيفية.
- إدراج بروتوكولات مواجهة الضغط الحراري للموظفين العاملين في الهواء الطلق في أنظمة الصحة والسلامة، مما يعزز الجانب الاجتماعي للإبلاغ عن الاستدامة البيئية والاجتماعية.
- بما في ذلك إدراج نفقات الاستثمار في التكيف بشكل صريح في خطط التحول، بدلاً من تقديم التخفيف من انبعاثات الكربون فقط.
التوقعات
نتوقع أن يظهر التكيف بشكل أكثر وضوحًا في إفصاحات الاستدامة في دول مجلس التعاون الخليجي في عام 2027، مدفوعًا بشكل رئيسي باعتماد المعيار الدولي للإبلاغ المالي S2 في القطاع المالي وزيادة رقابة المصارف. العائق الرئيسي هو البيانات: لا تزال التوقعات المناخية المخفضة لمواقع معينة في الخليج محدودة، كما أن العديد من الشركات تفتقر إلى الخبرة الداخلية اللازمة لتحويلها إلى مصطلحات مالية. هذا الفارق هو أيضًا فرصة للمستشارين وشركات التأمين ومقدمي التقنيات الذين يمكنهم سد هذه الفجوة.
ما الذي قد يحد من هذا التحول؟
تصف الاتجاهات المذكورة أعلاه اتجاهاً، وليست ضمانة. قد تؤدي عدة عوامل إلى إبطاء أو إعادة توجيهها في عام 2027، ويجب على المديرين التنفيذيين التخطيط لها بدلاً من الاعتماد على مسار سلس.
- تجزؤ اللوائح التنظيمية. تتضمن ستة أسواق ستة أدوات ومخططات زمنية ومجموعات مقاييس مختلفة. المملكة العربية السعودية، أكبر اقتصاد، لا يوجد لديها ولاية لشركات مقيدة في السوق. لا يزال نظام MRV في الإمارات في طور النضج، ولا يتفق المستشارون على نطاقه. وتواجه مجموعات تعمل عبر المنطقة جهوداً مكررة ومخاطر في القراءة الخاطئة للالتزامات. من المرجح حدوث بعض التقارب حول مجلس الاستقرار المالي والبيانات القياسية الموحدة لدول مجلس التعاون الخليجي، لكن وتيرة ذلك غير مؤكدة.
- ثغرات في القدرات والضمانات. إن قياس الانبعاثات يتطلب وجود أجهزة قياس ونُظم بيانات وموظفين مدربين والتحقق المستقل. وفي دول مجلس التعاون الخليجي، تزداد الطلب على جميع هذه الأجهزة بوتيرة أسرع من إمداداتها. ومن المرجح أن تكون البيانات الأولية بموجب قانون دولة الإمارات غير متساوية الجودة. وهذا أمر طبيعي بالنسبة لنظام جديد، لكنه يحد من مدى اعتماد الجهات التنظيمية والمستثمرين عليه في الأمد القصير.
- الاقتصاد غير المضمون. تقرير WEF CSO Outlook، كما ورد في وام, أظهرت الدراسة أن 62% من قادة الاستدامة الذين شملتهم الدراسة ذكروا أن تقييمات التكلفة والفوائد غير المؤكدة هي العائق الرئيسي أمام الاستثمار. وفي دول مجلس التعاون الخليجي، تجعل أسعار الطاقة والمياه المحلية المدعومة من الحكومة من هذه العملية أكثر صعوبة، لأن وفورات الكفاءة مخفية جزئياً.
- الصدمات الجيوسياسية. أظهر النزاع الإقليمي لعام 2026 مدى سرعة قدرة المخاوف الأمنية على استقطاب اهتمام الإدارة ورأس المال. وقد يؤدي حدوث اضطراب مزمن أو متجدد إلى تأخير الاستثمارات الاستدامة التقديرية، في الوقت الذي يعزز فيه ذلك الحجة لصالح الإنفاق على القدرة على الصمود.
- خطر الوثوقية. كلما كانت الاستدامة مرتبطة بالأولويات السيادية وإمكانية الوصول إلى رأس المال، زادت إغراءات التضخيم. وتتجاوز القدرات المعلنة، سواء في مجال الطاقة المتجددة أو الهيدروجين أو استخلاص الكربون أو مراكز البيانات، في كثير من الأحيان بكثير ما يتم توفيره فعلياً. وتصبح المستثمرين والجهات التنظيمية أكثر وعياً بهذا الفارق، وتتعرّض الشركات التي تبلغ مطالباتها تقديرات تفوق بياناتها للإخفاق.
- إشارات عالمية مختلطة. في الخارج، لم يكن اتجاه تنظيم الاستدامة موحداً، حيث دارت مناقشات في عدة ولايات قضائية حول تبسيط أو تأخير قواعد الإبلاغ. قد يراقب المنظمون في دول مجلس التعاون الخليجي هذه المناقشات عن كثب. ومع ذلك، فإن القوى المحركة الإقليمية الموضحة في هذا المقال، من ندرة المياه إلى استراتيجية الاستثمار السيادية، لا تعتمد على ما يحدث في بروكسل أو واشنطن.
لا يغير أيٌ من هذه العقبات الاتجاه العام. كلٌّ على حدة، تشير هذه العوامل إلى أن التقدم في عام 2027 لن يكون متساوياً بين البلدان والقطاعات والشركات، وأن الفجوة بين المنظمات المؤهلة جيداً والمنظمات غير المؤهلة ستزداد على الأرجح.
خارطة طريق عملية للمسؤولين في دول مجلس التعاون الخليجي في عام 2027
تشير ستة الاتجاهات إلى نتيجة واحدة: سيتم تقييم أداء الاستدامة في دول مجلس التعاون الخليجي بشكل متزايد على أساس الأدلة. الخطة الموضحة أدناه هي توصيتنا لكيفية استعداد شركة كبيرة تعمل في المنطقة خلال الأشهر الـ 12 إلى 18 القادمة. وتعتمد على وجود مجموعة قائمة أسهم أو مجموعة خاصة كبيرة تعمل في ما لا يقل عن سوق واحد في دول مجلس التعاون الخليجي؛ ويمكن للشركات الأصغر أن تقلل من نطاقها.
الأيام التسعة المقبلة: تحديد ما هو منطبق وما هو ملك لأي طرف
- التزامات الخريطة حسب الكيان والسوق. قم بتسجيل كل كيان قانوني في دول مجلس التعاون الخليجي وتحديد الصكوك التي تنطبق عليه: قانون المناخ في دولة الإمارات ودوره كمرسوم، وقواعد التداول في كل سوق من أسواق الأوراق المالية، ومتطلبات هيئة تنظيم البنوك أو التأمين، والاتفاقات المستدامة المتعلقة بالديون. تأكد من مطابقتها مع النص الحالي للمسؤولين التنفيذيين، وليس بموجب ملخصات ثانوية.
- تعيين أصحاب المسؤولية. تعيين مسؤول واحد عن بيانات الانبعاثات، مع تحديد أدوار واضحة للموارد المالية، وعمليات التشغيل، والمشتريات، ومراجعة الحسابات الداخلية. التعامل مع إعداد تقارير الانبعاثات كعملية خاضعة للرقابة، مثل عملية الإبلاغ المالي.
- إبلاغ المجلس. قدم للمديرين نظرة موجزة وموضوعية عن التعرض التنظيمي واستعداد البيانات والمخاطر المادية الرئيسية المرتبطة بالموارد وتوريدها. لا يمكن للجان الإدارة الإشراف على ما لم يتم إطلاعها عليه.
حتى منتصف عام 2027: إنشاء بيانات ذات مستوى الامتثال وخطة موثوقة
- كن جاهزًا لتأمين بيانات النطاقين 1 و2. منهجيات الوثائق وعوامل الانبعاثات ومصادر البيانات والضوابط. وضع خطة للتحقق المحدود حتى في حال عدم الحاجة إليه بعد.
- ابدأ من نطاق النشاط 3 حيث يكون الأمر مهماً. ركز على الفئات الإثنين أو الثلاثة التي تشكل غالبية نشاطك التجاري، والتي يطرحها العملاء أو المقرضون، بدلاً من محاولة تغطيتها جميعها في وقت واحد.
- إنشاء التقارير وفقًا لمواصفات معيار إعداد التقارير المالي الدولي S2. حتى في الأسواق التي لا توجد فيها ولاية خاصة بمجلس الإدارة، فإن هيكلة الإدارة والاستراتيجية وإدارة المخاطر والمؤشرات بهذه الطريقة تقلل من الحاجة إلى إعادة التنظيم في المستقبل.
- قم بتعديل خطة الانتقال حول العاصمة. يُربطُ الروابط بالمشاريع المدرجة في الميزانية، ويُربطها صراحةً بالأولويات الوطنية وإيجاد القيمة المحلية، ويشملها نفقات التكيف.
بحلول نهاية عام 2027: دمج القدرة على الصمود واستخدام التكنولوجيا بشكل استراتيجي
- دمج الجوانب المرنة والمسؤولة بيئياً. توسيع نطاق تقييمات الموردين لتشمل التركيز والمسار والتعرض للسياسات، والمخاطر المناخية المادية وبيانات الانبعاثات في عملية واحدة.
- تأمين إمدادات الطاقة والمياه. تقييم المشتريات المتجددة من حيث التخزين وإعادة استخدام المياه وكفاءة التبريد في المواقع الرئيسية، لا سيما البنية التحتية الرقمية.
- تفعيل عملية جمع البيانات والتحكم بها بشكل أوتوماتيكي. استخدام تقنيات الذكاء الاصطناعي ومنصات البيانات لمعالجة بيانات النشاط وتخطيط الموردين وتحليل السيناريوهات، مع مراعاة الآثار المتعلقة بسيادة الطاقة والمياه والبيانات المترتبة على الذكاء الاصطناعي نفسه.
- اختبر الخطة ضد الصدمات. تطبيق سيناريوهات تشمل انقطاع إمدادات الطاقة، وإصلاح أسعار الطاقة، وتأخر صدور إعلان من السعودية أو الإمارات عن متوقعات السوق، وتغير أولويات الاستثمار الوطنية.
اختبار لكل ادّعاء
يجب تطبيق منهج واحد على جميع الجوانب. قبل نشر أي بيان مستدام، يجب السؤال عما إذا كان يمكنه الصمود أمام استعراض من قبل الجهات التنظيمية ومراجعي الحسابات والمستثمرين المتحفظين. وإذا كانت الإجابة الصادقة لا، فإن الادعاء يحتاج إلى أدلة أفضل أو صياغة أكثر دقة. في سوق أصبح الكشف عن المعلومات قانوناً، لم يعد هذا الاختبار خياراً إضافياً.
تنزيل مجاني
هل ترغب في الحصول على جميع النقاط المهمة في قالب شرائح PDF احترافي؟ انقر على الزر أدناه لتحميل PDF المجاني الخاص بك:
الخاتمة: من الوعود إلى الإثبات
أوضح سيباستيان باكوب من المنتدى الاقتصادي العالمي المزاج العالمي في سبتمبر 2026: إن التحول “لم يعد مسألة طموح، بل يتعلق بتنفيذه”. وفي دول مجلس التعاون الخليجي، يضيف هذا التحول طبقة إضافية. ويعني التنفيذ هنا تحقيق الرؤى الوطنية، والعمل بشكل موثوق في مناخ جاف وساخن، والبقاء مرناً أمام الصدمات الجيوسياسية، مع الوفاء في الوقت نفسه بقواعد الإفصاح التي تختلف من سوق إلى أخرى.
لن تكون الشركات الأفضل في عام 2027 هي تلك التي لديها أهداف طموحة. بل ستكون تلك التي تستطيع إثبات، باستخدام بيانات يمكن التحقق منها، أن خطة التحول الخاصة بها ممولة، وأن مدخلاتها من الطاقة والمياه آمنة، وأن سلاسل توريدها قادرة على تحمل الاضطرابات، وأن عملياتها تحقق قيمة اقتصادية محلية. وهذا هو معيار أعلى مما واجهته المنطقة من قبل. وهو أيضًا معيار أكثر وضوحًا.
المصادر
- موقع قانون دولة الإمارات العربية المتحدة،, المرسوم التشريعي رقم (11) لسنة 2024 بشأن الحد من آثار تغير المناخ (تاريخ الإصدار وتاريخ سريان نفاذه؛ نص المادة غير مرئي على الصفحة)
- لبيب،, تقارير الاستدامة في دول مجلس التعاون الخليجي: ما هو في الواقع إلزامية, تمّت آخر مراجعة لها في 22 سبتمبر 2026 (مراجعة ثانوية مستندة إلى الأدوات الأساسية؛ استخدمت في جدول البلدان)
- ORF الشرق الأوسط،, مرونة مراكز البيانات في الخليج, ، 7 أكتوبر 2026
- أند أوه شيرمان،, تحول منطقة دول مجلس التعاون الخليجي في عام 2026: أمن الطاقة يواجه التحول في مجال الطاقة في عالم من الانقسام, 26 فبراير 2026
- شركة PwC الشرق الأوسط،, فتح فرص مركز البيانات في الشرق الأوسط, أبريل 2025
- المنتدى الاقتصادي العالمي،, بيان صحفي لرؤساء الشؤون الاستدامة, ، 15 سبتمبر 2026
- وام،, 63% من مديري الاستدامة يتوقعون تقدمًا أسرع, ، 16 سبتمبر 2026
- شركة KPMG في دولة الإمارات العربية المتحدة،, اعتماد معايير مجلس إدارة السجلات الصحية
- شركة BSA Law, قانون المناخ في دولة الإمارات العربية المتحدة: ما يجب على كل شركة معرفته قبل مايو 2026, ، أبريل 2026
- زيفيرو،, قانون المناخ في الإمارات العربية المتحدة
- زوييا (بيان صحفي من الهيئة العامة للاتصالات)،, السعودية تصدر مبادئ توجيهية بشأن الصكوك الدائنة الخضراء والاجتماعية والمستدامة
- سكربتكو،, تقرير مجلس الإدارة في شركة السعودية للإستثمار: ما يجب على شركات التداوول القيام به
- ORF الشرق الأوسط،, تحولات الطاقة في الخليج: الحقائق والمخاطر والطريق إلى الأمام
- منتدى الخليج الدولي،, السباق نحو تحقيق هدف انبعاث صفر: السعودية والإمارات
- AGBI،, يعتمد الخليج على ضرائب الكربون، وليس فقط على التقاطها، للوصول إلى هدف انبعاث صفر صافي., ، مايو 2026
- دليل الممارسات العالمية لشركات تشامبرز (كينج سبالدينغ)،, توليد الطاقة ونقلها وتوزيعها 2026: الشرق الأوسط
- S&P Global Sustainable1, ما موقف العالم من اعتماد نظام ISSB؟, ، يونيو 2025
- الوطني،, الخليج يكرس مليارات الدولارات لأمن المياه, 22 أغسطس 2026